Humanoïde robots huren in plaats van kopen
Operators betalen voor output, niet voor hardware
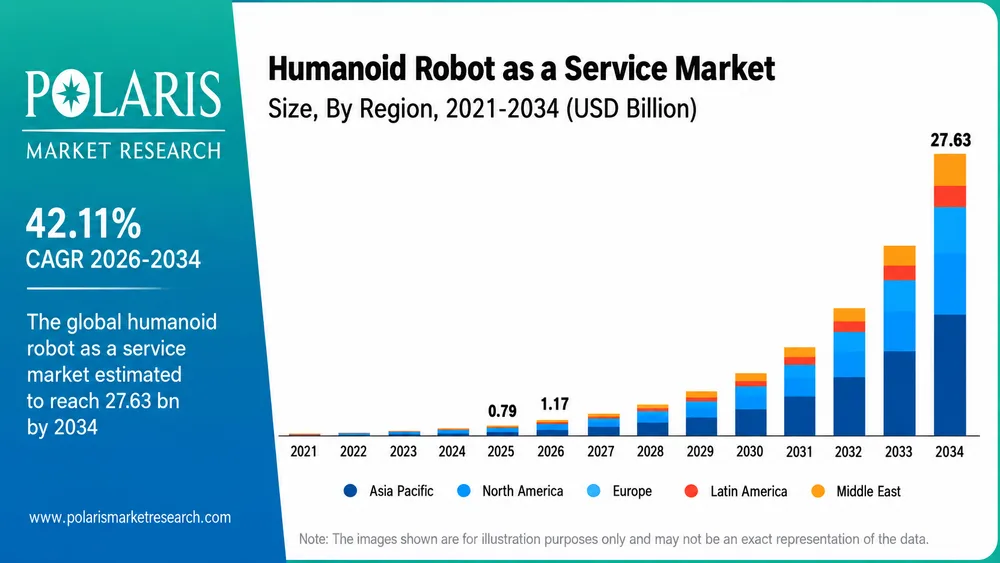
In de markt voor humanoïde robots draait het niet langer om lopen, maar om het verdelen van risico. Bij Robot-as-a-Service (RaaS) verschuiven kapitaal-, onderhouds- en verouderingsrisico’s naar de aanbieder. Klanten betalen voor toegang of resultaat in plaats van een afschrijvend activum. Volgens Polaris Market Research groeit de markt van 0,79 miljard dollar in 2025 naar 27,63 miljard dollar in 2034, goed voor een samengesteld jaarlijks groeipercentage van 42,11%.
Waarom huren nu loont
Humanoïde autonomie boekt snel vooruitgang maar is nog niet feilloos. Een robot die 95% van de taken voltooit, faalt nog altijd 1 op 20 keer — onwerkbaar op een doorlopende lijn. Bij eigendom draagt de koper die kosten; bij RaaS neemt de aanbieder interventies, spare parts en software‑tuning op zich tot prestaties stabiliseren.
Daarom hadden maandabonnementen en leasing in 2025 samen 41,72% marktaandeel. Het model levert voorspelbare kosten en laat operators robots in echte workflows testen. On‑site pilots waren goed voor 38,46% van de activiteit in 2025. Schaalimplementaties groeien het snelst met 53,27% per jaar. Een voorbeeld is hoe Toyota Canada een pilot met Agility Robotics omzette in een commercieel contract.
Betaal voor resultaat
Contracten verschuiven naar output. Pay‑per‑hour en pay‑per‑task groeien volgens Polaris met 44,38% per jaar; uitkomstgebaseerde arbeidscontracten zelfs met 51,38%. Klanten willen afgeronde taken: gevulde bakken, geladen onderdelen, voltooide inspecties — geen apparatuur.
Dit landt eerst waar prestaties makkelijk meetbaar zijn. Materiaalverplaatsing leidde met 29,74% van de omzet in 2025; logistiek en warehousing waren de grootste sectoren met 25,84%. Agility’s Digit verplaatste meer dan 100.000 bakken in een live GXO‑site; Figure rapporteerde 1.250+ runtime‑uren en 90.000 geladen onderdelen in een BMW‑programma. Outputpricing maakt robotarbeid vergelijkbaar met uitbesteed werk, maar dwingt aanbieders wel tot garanties rond uptime en lage interventieratio’s. Kopers doen er goed aan te sturen op productieve uren, mean time to repair en vervangverplichtingen; een 48‑uurs vervangbelofte, zoals in de markt gezien, is een nuttige benchmark.
Regionale groei
Noord‑Amerika leidde in 2025 met 39,28% marktaandeel dankzij vroege commerciële uitrol en investeringen in ‘physical AI’. Azië‑Pacific is de groeimotor met 49,36% per jaar, gesteund door productiecapaciteit; nieuwe fabrieken met een output van tienduizenden robots per jaar onderstrepen de schaalvergroting. Europa groeit naar verwachting 40,81% per jaar, gedreven door autofabrikanten die humanoïden voor materiaalhandling verkennen en extra regionale productiecapaciteit. Het Midden‑Oosten en Afrika (44,16%) trekken huuraanbiedingen aan, inclusief dagtarieven, terwijl Latijns‑Amerika in 2025 4,71% marktaandeel had, waar de uitroltempo’s afhangen van lokale service‑infrastructuur.
Twee modellen, één strijdveld
Er ontstaan twee speelvelden. OEM‑geleide spelers bundelen eigen hardware met diensten. Hardware‑agnostische platforms combineren leasing, verzekering, onderhoud en vlootsoftware over meerdere merken en claimen de klantrelatie in plaats van de machine. Nieuwe toetreders experimenteren met consumentenabonnementen, snelle uitrol en contracten met vaste looptijd. Het duurzame voordeel ligt mogelijk in data: elke inzet levert taakdemonstraties en faalgevallen die toekomstige prestaties verbeteren. Terwijl hardwareprijzen dalen, blijft software — vlootbeheer, tele‑operatie en onderhoud — terugkerende inkomsten genereren.
Vooruitblik: van gadget naar nutsmiddel
De markt beweegt richting gestandaardiseerde contracten rond uptime en taak‑succes, wat aanbieders beter vergelijkbaar maakt en financiers zicht geeft op kasstromen per vloot. Niet‑lopende ontwerpen (bovenlijf, op wielen) winnen terrein voor gestructureerde vloeren; wielsysteemen groeien daarbij met 37,84% per jaar. Automotive productie is een proeftuin met een verwachte groei van 46,36% per jaar. Consumentenabonnementen, zoals een maandmodel voor thuis‑ of werkondersteuning, kunnen de vraag later verbreden.
Conclusie: koop uitkomsten, geen hardware
RaaS werkt omdat prikkels gelijklopen: aanbieders verdienen alleen als robots presteren, kopers betalen alleen voor gebruik en resultaat. De pragmatische route voor operators: begin met een meetbare, repetitieve taak; eis output‑gekoppelde serviceterms; kies partners op betrouwbaarheid en lokale support. Wie nu leert robotarbeid op die voorwaarden in te kopen, staat sterker wanneer de categorie opschaalt.